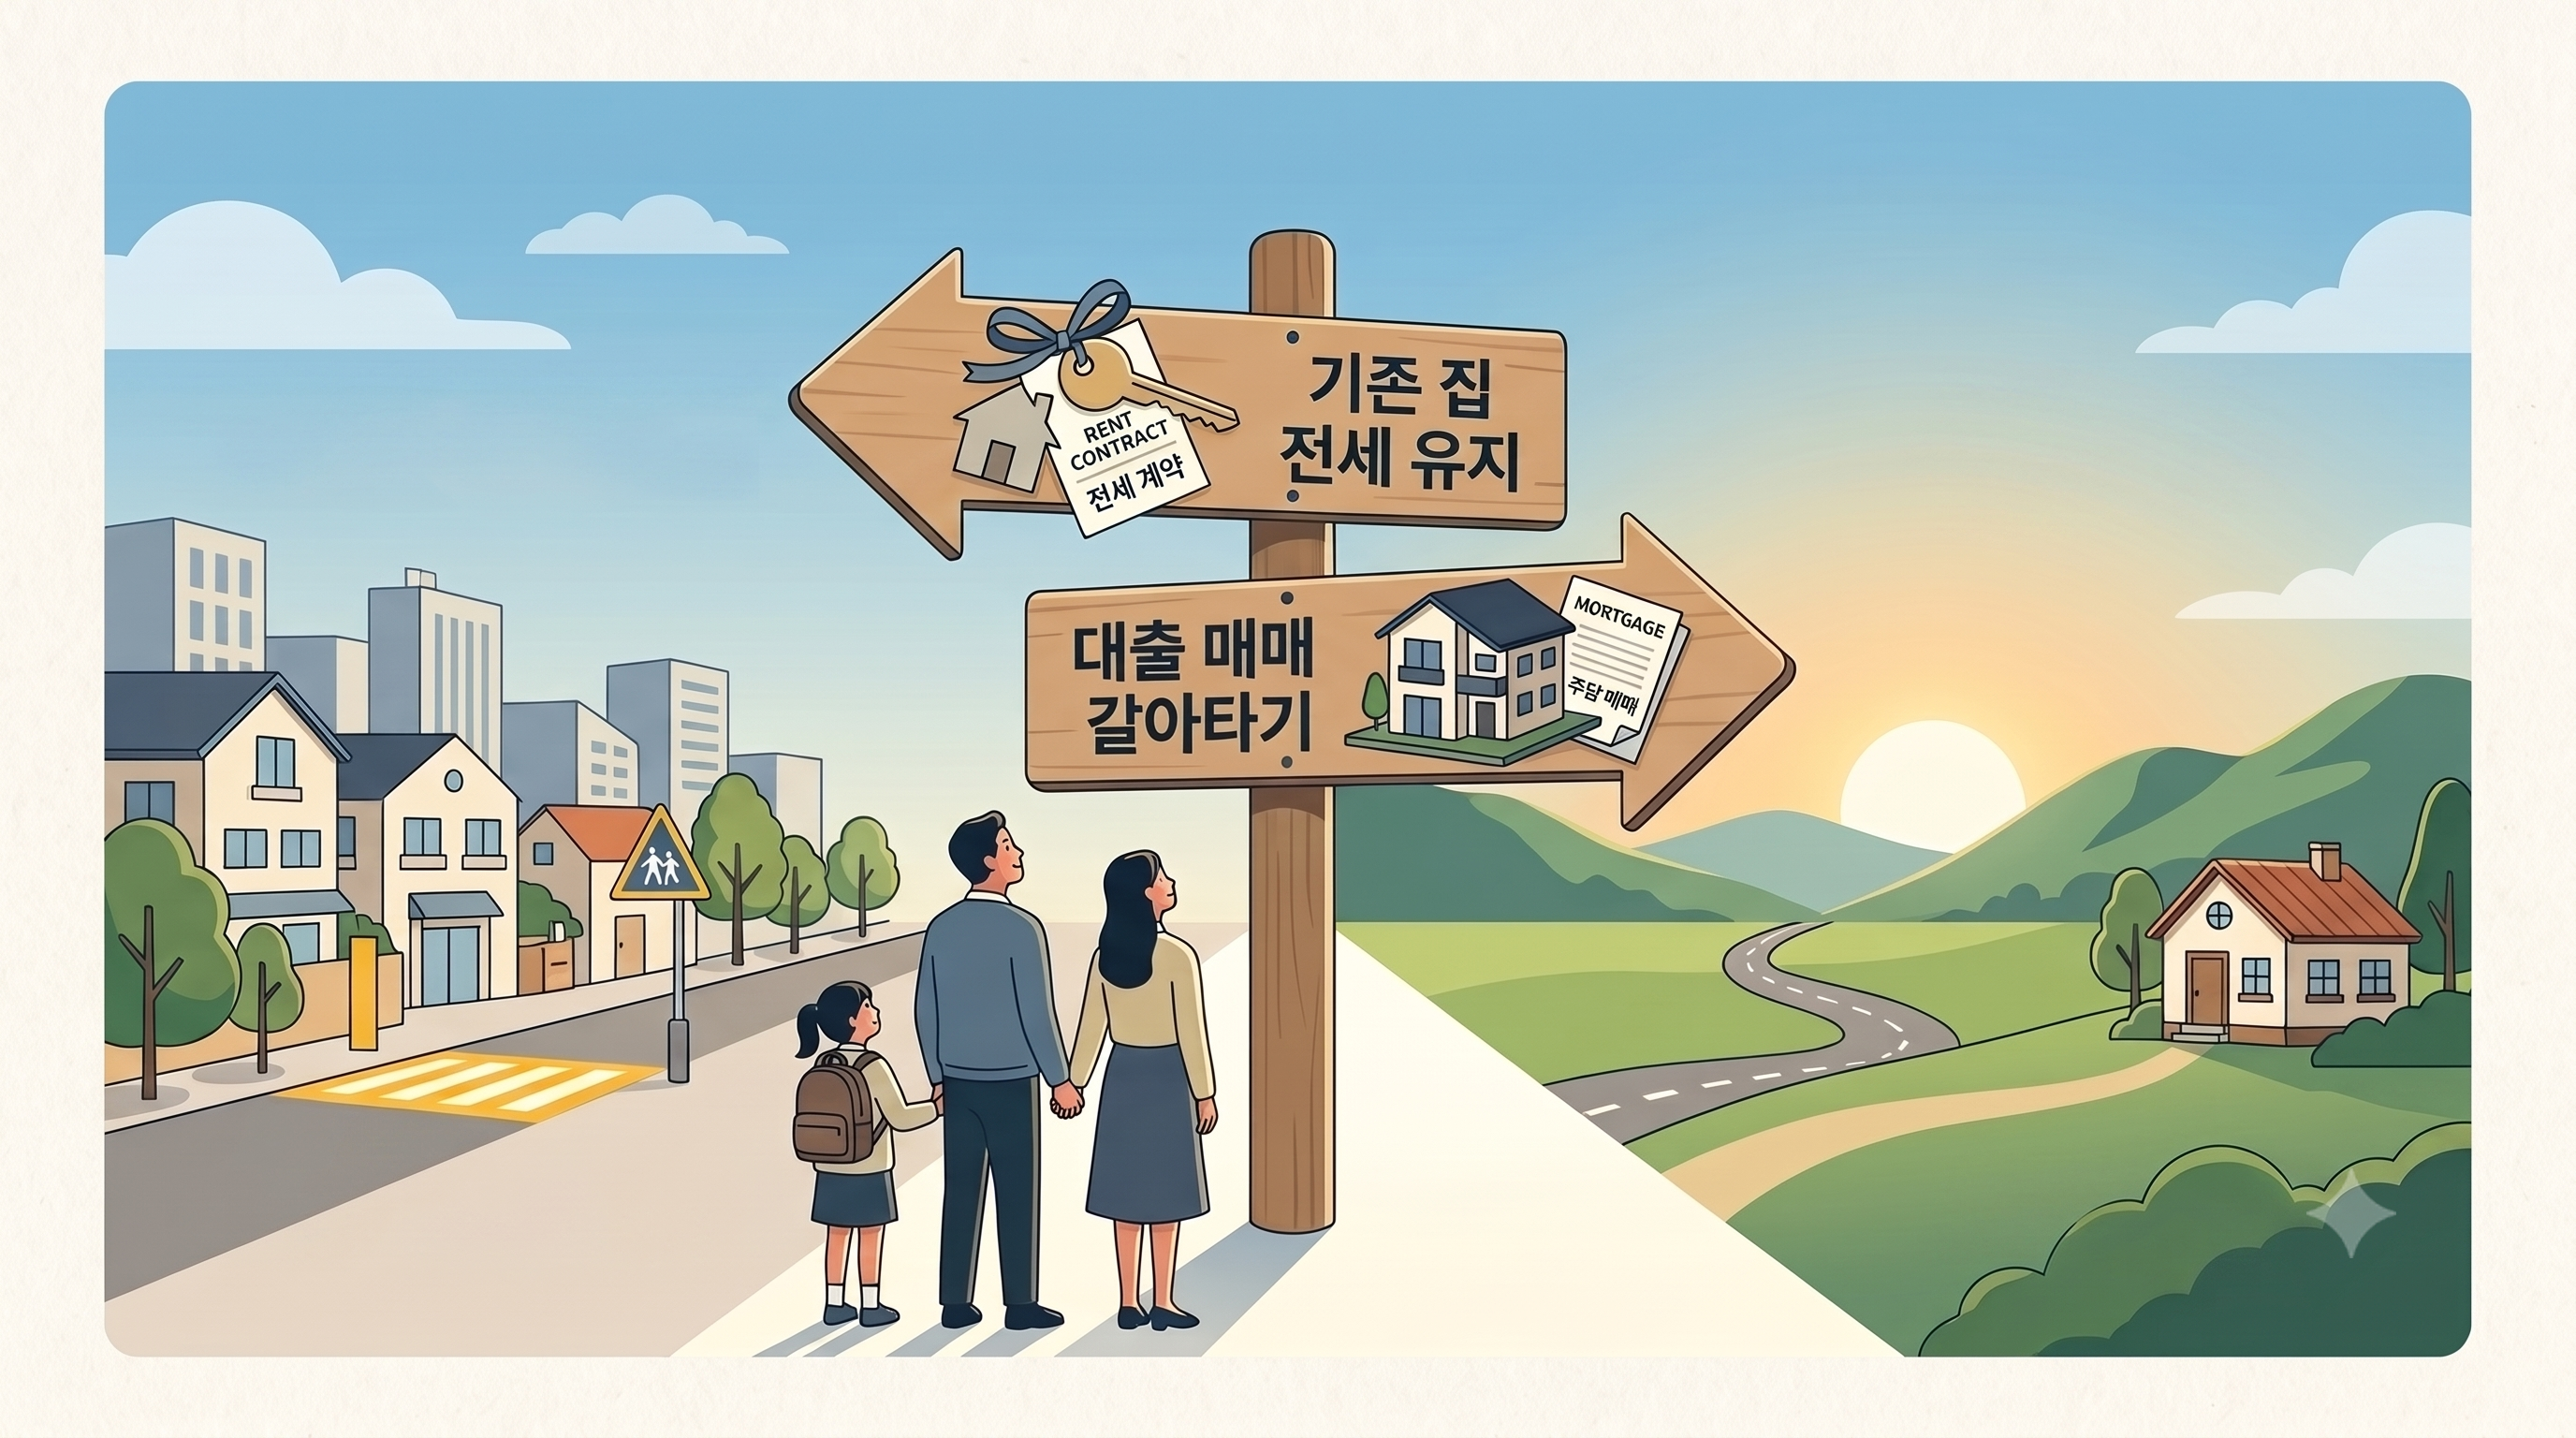
"기존 집을 전세 놓고 추가 대출을 받아 학군지 '전세'로 들어갈까, 아니면 무리해서라도 학군지를 '매매'로 갈아타야 할까?"
초등 고학년 자녀를 둔 3040 맞벌이가 마주하는 최대의 갈림길. 단순 교육비와 주거비를 넘어, 6~8년 입시 완료 시점과 10~15년 후 부모 은퇴 시점의 '주택 자산 처분 및 노후 현금흐름'까지 대입해 현실적인 실익을 비교합니다.
아이의 초등학교 중·고학년 진급을 앞두고 무난하지만 학군과는 다소 거리가 있는 비학군지 아파트에 거주하는 맞벌이 부부의 밤은 깊어집니다. 중학교 진학 전 상급 학군지 진입은 필수적으로 느껴지지만, 학군지의 매매 가격과 전세 가격 모두 숨이 턱 끝까지 차오르기 때문입니다.
이때 가계가 선택할 수 있는 현실적인 시나리오는 두 갈래로 좁혀집니다.
첫째는 기존 집을 보유한 채 전세를 놓아 보증금을 빼고, 추가 전세대출을 보태 학군지 전세로 진입하는 '거주·보유 분리(학군 전세)'입니다.
둘째는 기존 집을 매도하고 주택담보대출 한도를 꽉 채워 학군지 주택을 '매매'로 완전히 갈아타는 방법입니다.
당장의 월 지출 차이도 크지만, 진짜 승부는 '자녀의 입시가 끝나는 6~8년 후'와 '부모가 은퇴를 맞이하는 10~15년 후'에 나타납니다. 저희 가족이 엑셀 시트에 대입해 본 두 전략의 장기 실익을 냉정하게 비교해 드립니다.
1. 단기(1~6년): 자녀 재학 기간 동안의 자금 압박과 거주 안정성
중학교 3년, 고등학교 3년 총 6년 동안 맞벌이 가정의 소득은 정점을 찍지만, 학원비와 입시 비용 또한 역대 최고치에 달합니다.
① 전략 A: 기존 집 전세 + 학군지 전세 진입 (거주·보유 분리)
- 자금 및 현금흐름 부담: 상대적으로 적습니다. 기존 집 전세금에 전세자금대출(보증금 차액분)을 활용하므로 주택담보대출 원리금 상환보다 월 금융비용(이자만 납입 가능)이 적어 비싼 학원비를 감당하기 수월합니다.
- 치명적 약점 (거주 불안정): 2년 또는 4년(계약갱신청구권) 주기마다 전세금 증액 요구나 집주인의 실거주 퇴거 통보를 맞닥뜨릴 수 있습니다. 고2~고3 입시 클라이맥스 시기에 갑자기 이사를 해야 하는 리스크는 자녀와 부모 모두에게 치명적인 멘탈 흔들림을 줍니다.
② 전략 B: 기존 집 매도 + 영끌 대출 학군지 매매 갈아타기
- 자금 및 현금흐름 부담: 매우 큽니다. 거액의 주택담보대출로 인해 매월 200만~350만 원 이상의 원리금이 강제로 빠져나갑니다. 여기에 자녀 사교육비까지 겹치면 부부 중 한쪽 소득 전체가 증발하는 '극도의 긴축 재정'을 감수해야 합니다.
- 절대적 강점 (거주 및 정서 안정): 이사 걱정 없이 초등 고학년부터 수능 종료까지 7~8년을 안정적으로 정주할 수 있으며, 양도세 비과세 거주 요건을 자연스럽게 채우게 됩니다.
2. 중기(6~8년 후): 입시 완료 시점의 '양극화 갭'과 복귀 난제
자녀가 대학에 입학하고 나면 더 이상 학군지에 머물러야 할 이유가 사라집니다. 바로 이 시점에 두 선택의 자산 격차가 적나라하게 드러납니다.
🚨 학군지 전세 거주자가 겪는 '자산 고립 딜레마'
6~8년 동안 부동산 상승 사이클이 한 번이라도 돌았다면, 내가 전세로 살던 학군지 매매가는 4~6억 이상 상승한 반면, 전세를 주고 온 비학군지 외곽 주택은 1~2억 상승에 그치는 '상급지 디커플링(격차 확대)'이 발생합니다.
자녀 교육은 끝났지만, 기존 집으로 다시 돌아가려니 이미 학군지 수준의 인프라에 눈이 높아져 삶의 질 역체감이 극심합니다. 그렇다고 학군지 집을 뒤늦게 사자니 갭이 너무 벌어져 매수 사다리가 완전히 끊겨버립니다.
| 비교 단계 | A. 기존 집 전세 + 학군지 전세 | B. 대출 갈아타기 매매 (상급지 압축) |
|---|---|---|
| 1~6년차 (입시) | 월 지출 여유 있음 (교육비 집중 가능) 단점: 전세 만기 이사 불안 |
원리금 상환으로 극도의 허리띠 졸라매기 장점: 100% 정주 및 심리적 안정 |
| 6~8년차 (대입) | 비학군지 집 복귀 vs 전세 연장 고민 상급지 매매가 급등 시 영구 박탈감 |
상급지 시세차익 온전히 흡수 1세대 1주택 비과세 요건(거주+보유) 완비 |
| 10~15년차 (은퇴) | 비학군지 구축 주택 노후화 심화 자산 다운사이징 차익 크지 않음 |
선택권 풍부: 매도 후 수도권 외곽/지방 이동 시 4~6억 현금 확보 or 주택연금 고액 수령 |
3. 장기(10~15년 후): 은퇴 시점의 '주택 자산 구조조정'과 현금흐름
3040 맞벌이가 10~15년이 지나면 50대 중후반, 즉 '주 소득원의 정년 퇴직 및 은퇴 시점'에 직면합니다. 이때 집은 더 이상 학군이나 허세의 수단이 아니라 '매월 노후 연금을 뱉어내는 파이프라인'이어야 합니다.
① 학군지 매매 주택의 은퇴 출구 전략: '자산 다운사이징(Downsizing)'
학군지 핵심 주택을 10년 이상 보유하며 대출을 꾸준히 갚아나갔다면, 은퇴 시점에 대출 원금은 거의 다 털어냈거나 극소량만 남게 됩니다. 자녀가 독립한 후 이 집은 강력한 노후 무기가 됩니다.
- 다운사이징 현금 확보: 시세 16억~18억 원으로 오른 학군지 집을 1세대 1주택 비과세(12억 초과분은 장특공 80% 적용)로 매도하고, 부부 둘이 살기 좋은 경기 남부 신축 20평대나 서울 외곽(6억~8억)으로 이전하면 세후 8억~10억 원의 순현금이 즉시 발생합니다. 이 돈을 미국 배당 ETF와 채권에 넣어 월 300만~400만 원의 평생 은퇴 현금흐름을 만듭니다.
- 고액 주택연금 가입: 집을 팔기 싫다면 공시가격 12억 원 이하 기준 주택연금에 가입하여, 국가 보증으로 평생 월 250만~300만 원 이상의 비과세 연금을 종신 수령하며 내 집에서 계속 거주할 수 있습니다.
② 기존 비학군지 주택 보유자의 은퇴 딜레마
반면 15년 동안 학군지 전세를 전전하다가 은퇴 시점에 원래의 비학군지 집으로 복귀하게 되면, 그 집은 이미 준공 25~30년을 넘긴 낡은 구축 아파트가 되어 있습니다. 재건축 사업성이 나오지 않는 지역이라면 감가상각으로 인해 매도하더라도 손에 쥐는 자본 차익이 미미하며, 다운사이징을 통해 노후 현금을 뽑아낼 수 있는 여력 자체가 거의 남지 않게 됩니다.
4. 3040 맞벌이를 위한 최종 의사결정 매트릭스
📌 '대출 갈아타기 매매'를 결단해야 하는 가계
- 부부 합산 소득이 탄탄하여 월 250만~300만 원 안팎의 주담대 원리금을 갚으면서도 최소한의 생활비·교육비가 방어되는 경우
- 자녀 교육 기간(6~8년) 동안 이사 걱정 없이 안정적인 멘탈과 공부 환경을 만들어주고 싶은 경우
- 15년 뒤 은퇴 시점에 '상급지 주택 매도 차익'을 통해 노후 현금 5~10억을 한 번에 뽑아내는 다운사이징 출구 전략을 완성하고 싶은 경우
📌 '기존 집 전세 + 학군지 전세'가 현실적인 가계
- 주담대 원리금을 감당하기엔 자녀 학원비 지출 비중이 너무 커서 월 현금흐름 적자가 우려되는 경우
- 보유하고 있는 기존 비학군지 아파트가 재개발, GTX 개통 등 5~7년 내 확실한 자체 상승 트리거를 쥐고 있는 경우
- 전세 만기마다 올 수 있는 이사 리스크를 감내하고서라도 당장의 가처분 소득 유지가 더 절박한 경우
💡 로빈의 생각: 학군지 매매는 '교육비'가 아니라 '노후 연금 선납금'이다
학군지 매매를 단순히 '아이 교육을 위해 무리하게 쓰는 소비'로만 보면 주담대 이자가 아깝게 느껴집니다. 하지만 15년 뒤를 내다보면, 학군지 1주택은 가장 안전하게 상승률을 흡수한 뒤 은퇴 시점에 목돈으로 회수할 수 있는 거대한 저축 통장이 되어줍니다.
반면 학군 전세는 당장의 숨통은 틔워주지만, 입시가 끝났을 때 상급지 진입 사다리가 끊기는 대가를 치러야 합니다. 우리 집의 맞벌이 소득이 버텨줄 수 있는 대출 상한선을 냉정히 계산해 보시고, 15년 뒤 은퇴 계좌의 모습까지 감안한 선택을 내리시길 권합니다.
'재테크 정보 > 가정 경제' 카테고리의 다른 글
| 학군지 갈아타기 세금 체크: 일시적 2주택 비과세와 매도 순서의 법칙 (0) | 2026.10.12 |
|---|---|
| 학군지 대출 시뮬레이션: 사교육비 폭탄 속 맞벌이 월 원리금 안전선 (0) | 2026.10.08 |
| 내년 학군지 이사 실전 로드맵 | 초등 배정부터 매도·매수 타이밍 D-365 역산 가이드 (0) | 2026.10.02 |
| 학군지 갈아타기 대출 시뮬레이션 | 사교육비 폭탄 속 안전한 월 원리금 상한선 기준 (0) | 2026.09.30 |
| 초등 학군지 이사, 자산 가치일까 삶의 질일까? 3040 맞벌이가 세운 갈아타기 3대 점검 원칙 (0) | 2026.09.28 |


